
Quand les prix du diésel augmentent, jusqu’où l’inflation peut-elle percoler?
Analyse des répercussions de la hausse des prix du diésel sur l’ensemble de l’économie.
À retenir :
- Selon un rapport récent d’Études économiques Scotia, une hausse des prix du diésel peut avoir des effets inflationnistes s’étendant au-delà de l’énergie.
- Les pressions touchent d’abord les prix liés au transport; les effets sur des secteurs comme l’alimentation et le logement peuvent se manifester plus tard, à mesure que la hausse des coûts fait son chemin dans la chaîne logistique.
- Un choc durable des prix du diésel pourrait accroître le risque de persistance de l’inflation, ce qui pourrait compliquer la tâche aux autorités monétaires.
Si les prix du pétrole sont surveillés de près comme vecteur d’inflation, il est utile de s’attarder à ceux du diésel pour comprendre comment les coûts énergétiques percolent dans l’économie.
L’ampleur de la hausse des prix du diésel observée depuis le début de la guerre en Iran dépasse largement celle qu’entraînerait normalement la variation du prix du brut, ce qui s’explique par les perturbations du transport au Moyen-Orient et par le conflit en Ukraine, qui a réduit les capacités de raffinage de la Russie.
Vu le rôle important que joue le diésel dans l’économie, l’envolée de son prix n’est pas sans conséquence. Les camions, les machines agricoles et l’équipement de construction fonctionnent tous au diésel. Ce carburant est donc un intrant incontournable dans le camionnage, en agriculture, dans la construction et d’autres maillons de la chaîne logistique. Quand son coût augmente, une partie de la pression exercée sur les coûts de production et de distribution peut être transmise aux consommateurs.
Un rapport d’Études économiques Scotia publié le 5 octobre 2026 explique de quelle manière des chocs de prix propres au diésel peuvent se répercuter sur l’inflation au Canada et aux États-Unis. L’analyse isole les variations des prix du diésel qui ne sont pas expliquées par les mouvements du pétrole brut, puis suit leurs effets sur les prix à la production et à la consommation.
Les résultats montrent que ces effets peuvent s’étendre bien au-delà du secteur de l’énergie. Pour un élargissement temporaire d’environ 15 % de l’écart de prix du diésel, semblable à celui observé pendant la rédaction du rapport, l’analyse estime que l’incidence sur l’inflation mesurée par l’IPC serait de 0,6 point de pourcentage au Canada et de 0,8 point de pourcentage aux États-Unis.
Fait important, les répercussions ne surviennent pas d’un coup. Les pressions touchent d’abord les prix liés au transport, et elles peuvent prendre beaucoup plus de temps à se transmettre à d’autres catégories. Au sein de l’IPC canadien, les contrecoups d’un choc des prix du diésel peuvent également se manifester à différents moments, d’une composante à l’autre (voir le graphique). Le rapport montre qu’au Canada, l’effet maximal sur les prix du logement survient environ un an après un choc, tandis que l’impact sur les prix des aliments culmine au bout d’environ 18 mois.
Graphique : Pour la plupart des composantes de l’IPC canadien, l’effet culmine après un an
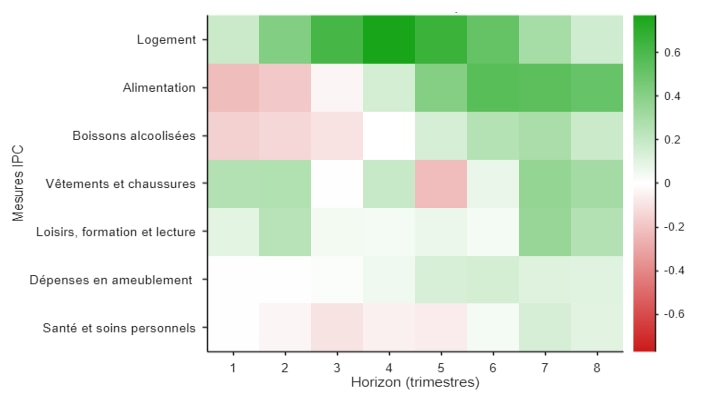
Source : Études économiques Scotia
L’analyse souligne que, pour les investisseurs et les conseillers, les répercussions du choc énergétique récent pourraient s’étendre au-delà des prix globaux de l’énergie, en particulier compte tenu de la hausse des prix du diésel. Elle note que les banques centrales pourraient faire fi d’un choc passager des prix relatifs, mais non d’un choc qui s’étend plus généralement aux attentes inflationnistes.
« Dans l’ensemble, tout porte à croire à un impact inflationniste évident des chocs propres au diésel, explique Olivier Gervais, directeur de la modélisation et des prévisions à la Banque Scotia. Une importante mise en garde s’impose, puisque notre analyse considère que le choc du diésel est passager; cette analyse ne capte pas parfaitement ce qui se produit quand le choc perdure ou commence à influer sur les attentes. Les conséquences pour l’inflation pourraient être nettement plus considérables si les entreprises et les ménages finissaient par s’attendre à ce que les coûts de l’énergie restent élevés. »
Pour en savoir plus, consultez le rapport intégral d’Études économiques Scotia.
Les placements dans les fonds communs peuvent entraîner des commissions, des commissions de suivi, des frais de gestion et des charges. Prenez connaissance du prospectus avant d’investir. Les parts de fonds communs ne sont ni garanties ni assurées par la Société d’assurance-dépôts du Canada, ni par tout autre organisme public d’assurance-dépôts. Leur valeur change fréquemment et le rendement antérieur est susceptible de ne pas se répéter. Les taux de rendement indiqués correspondent aux rendements totaux historiques, composés chaque année. Ils incluent la variation de la valeur des parts et le réinvestissement de toutes les distributions. Ils ne tiennent pas compte des commissions de souscription et de rachat, des frais de placement, des frais optionnels ni des impôts payables par un porteur de titres, qui auraient pour effet de réduire le rendement. Les parts de fonds communs ne sont pas garanties. Leur valeur change fréquemment et le rendement antérieur est susceptible de ne pas se répéter.
Le présent document a été préparé par Gestion mondiale d’actifs Scotia à titre indicatif seulement.
Les points de vue exprimés à propos d’un placement, d’une économie, d’une industrie ou d’un secteur de marché en particulier ne doivent pas être considérés comme une recommandation d’achat ou de vente ni comme des conseils en placement. Ils ne dénotent par ailleurs aucune intention d’achat ou de vente des gestionnaires de Gestion mondiale d’actifs Scotia. Ces points de vue peuvent changer à tout moment, selon l’évolution des marchés et d’autres facteurs. Nous déclinons toute responsabilité quant à la mise à jour du présent contenu. Les renseignements fournis aux présentes, notamment ceux qui ont trait aux taux d’intérêt, aux conditions des marchés, aux règles fiscales et à d’autres aspects des placements, peuvent changer sans préavis. Gestion mondiale d’actifs Scotia n’est pas responsable de leur mise à jour. Aucune information contenue dans ce document ne constitue une promesse ou une représentation de l’avenir ni ne doit être considérée comme telle.
Le présent document peut contenir des énoncés prospectifs. Les énoncés prospectifs sont de nature prédictive et dépendent de circonstances ou d’événements futurs. Tout énoncé portant sur des rendements, des stratégies, des perspectives, des actions ou des projets futurs constitue un énoncé prospectif. Les énoncés prospectifs sont assujettis à des risques connus et inconnus, à des incertitudes et à d’autres facteurs qui peuvent faire en sorte que les résultats, les rendements, les événements, les activités et les réalisations diffèrent grandement de ceux qui y sont exprimés ou sous-entendus. Ces facteurs peuvent comprendre la conjoncture économique, la situation politique et les conditions des marchés en général, les taux d’intérêt, les taux de change, les mesures réglementaires et judiciaires, les changements technologiques et les catastrophes. Il est recommandé d’examiner soigneusement l’ensemble des facteurs avant de prendre une décision de placement et de se fier à ces énoncés prospectifs. Nous n’avons pas l’intention de mettre à jour les énoncés prospectifs pour tenir compte de nouvelles données, d’événements futurs ou d’autres éléments.
Gestion mondiale d’actifs ScotiaMD est un nom commercial utilisé par Gestion d’actifs 1832 S.E.C., société en commandite dont le commandité est détenu en propriété exclusive par la Banque Scotia.
MD Marques déposées de La Banque de Nouvelle-Écosse, utilisées sous licence.
© La Banque de Nouvelle-Écosse, 2026. Tous droits réservés.